Domain notf.de kaufen?
Wir ziehen mit dem Projekt
notf.de um.
Sind Sie am Kauf der Domain
notf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain notf.de kaufen?
Was sind die gängigsten Sicherungsinstrumente zur Absicherung von Krediten und Darlehen?
Die gängigsten Sicherungsinstrumente sind Pfandrechte, Bürgschaften und Sicherungsübereignungen von Vermögensgegenständen. Diese dienen dazu, im Falle eines Zahlungsausfalls des Kreditnehmers die Rückzahlung des Kredits abzusichern. Die Wahl des Sicherungsinstruments hängt von der Bonität des Kreditnehmers und den individuellen Vereinbarungen zwischen den Parteien ab. **
Welche Vorteile bietet ein Wertpapierpfand als Absicherung für Kredite und Darlehen?
Ein Wertpapierpfand bietet eine schnelle und unkomplizierte Absicherung für Kredite und Darlehen. Es ermöglicht niedrigere Zinsen und bessere Konditionen für den Kreditnehmer. Im Falle eines Zahlungsausfalls kann der Kreditgeber das Wertpapier verkaufen, um seine Forderungen zu begleichen. **

Ähnliche Suchbegriffe für Darlehen
Top-Angebote
Produkte zum Begriff Darlehen:
-
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e4/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..5,2 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Sind Darlehen Einnahmen?
Sind Darlehen Einnahmen? Diese Frage hängt davon ab, aus welcher Perspektive man sie betrachtet. Wenn man Darlehen als Geld ansieht, das man erhält, könnte man argumentieren, dass es Einnahmen sind. Allerdings sind Darlehen in der Regel Schulden, die zurückgezahlt werden müssen, daher sind sie keine Einnahmen im herkömmlichen Sinne. Es ist wichtig, zwischen Einnahmen und Schulden zu unterscheiden, um eine genaue finanzielle Bilanz zu erstellen. Letztendlich hängt die Antwort auf diese Frage von der Definition von "Einnahmen" ab, die man verwendet. **
-
Sind Darlehen steuerpflichtig?
Sind Darlehen steuerpflichtig? Darlehen selbst sind in der Regel nicht steuerpflichtig, da es sich dabei um eine Schuld handelt, die zurückgezahlt werden muss. Allerdings können Zinsen, die im Rahmen eines Darlehens gezahlt werden, steuerlich absetzbar sein. Es ist wichtig, die steuerlichen Regelungen in Bezug auf Darlehen und Zinsen im jeweiligen Land zu beachten, da diese je nach Gesetzgebung unterschiedlich sein können. Es empfiehlt sich daher, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte korrekt berücksichtigt werden. **
-
Ist Leasing ein Darlehen?
Ist Leasing ein Darlehen? Diese Frage ist nicht ganz einfach zu beantworten, da Leasing und Darlehen zwei verschiedene Finanzierungsmethoden sind. Beim Leasing wird ein Vermögenswert gemietet, während bei einem Darlehen Geld geliehen wird. Beim Leasing zahlt man in der Regel regelmäßige Raten für die Nutzung des Vermögenswerts, während bei einem Darlehen der geliehene Betrag plus Zinsen zurückgezahlt werden müssen. Letztendlich hängt es von der spezifischen Vereinbarung ab, ob Leasing als Darlehen betrachtet werden kann. **
-
Ist Mietkauf ein Darlehen?
Mietkauf ist im Grunde genommen kein Darlehen, da es sich um eine spezielle Form des Erwerbs von Wohneigentum handelt. Beim Mietkauf wird ein Vertrag abgeschlossen, bei dem der Käufer das Objekt zunächst mietet und nach einer bestimmten Laufzeit die Möglichkeit hat, es zu einem vorher festgelegten Preis zu erwerben. Im Gegensatz zu einem Darlehen, bei dem Geld geliehen wird, um ein Objekt zu kaufen, handelt es sich beim Mietkauf um eine direkte Vereinbarung über den Kauf des Objekts nach einer Mietphase. Dennoch gibt es gewisse Ähnlichkeiten, da beide Finanzierungsmethoden den Erwerb von Wohneigentum ermöglichen. Letztendlich hängt es von den vertraglichen Vereinbarungen und den jeweiligen rechtlichen Bestimmungen ab, ob ein Mietkauf als Darlehen betrachtet wird. **

Wie werden Darlehen gebucht?
Darlehen werden in der Buchhaltung als Verbindlichkeiten auf der Passivseite der Bilanz verbucht. Dabei wird der Darlehensbetrag als Kreditoren oder Darlehensverbindlichkeiten erfasst. Die Zinsen für das Darlehen werden als Aufwand in der Gewinn- und Verlustrechnung verbucht. Die Tilgung des Darlehens wird als Reduzierung der Verbindlichkeiten gebucht. Es ist wichtig, alle Transaktionen im Zusammenhang mit dem Darlehen sorgfältig zu dokumentieren und zu verfolgen, um eine genaue Buchführung sicherzustellen. **
Was ist ein Darlehen?
Ein Darlehen ist eine finanzielle Vereinbarung zwischen zwei Parteien, bei der eine Partei (der Kreditgeber) einer anderen Partei (dem Kreditnehmer) Geld leiht. Der Kreditnehmer verpflichtet sich, das geliehene Geld zu einem bestimmten Zeitpunkt zurückzuzahlen und in der Regel Zinsen auf den geliehenen Betrag zu zahlen. Darlehen werden häufig für den Kauf von Immobilien, Fahrzeugen oder anderen größeren Anschaffungen verwendet. **
Top-Angebote
Produkte zum Begriff Darlehen:
-
Bachblueten Notf Plus No39 x2 2x50 g PastillenNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise.Set enthält2x N°39 Emergency plus Pastillen 50 gNahrungsergänzungsmittel sind kein Ersatz für eine abwechslungsreiche und ausgewogene Ernährung und eine gesunde Lebensweise. Lemon Pharma N°39 Bachblüten Emergency+ Pastille Die Original Bachblüten N°39 Pastillen Emergency+ bieten natürliche Unterstützung für emotionalen Ausgleich in stressigen Situationen. Diese Pastillen kombinieren die Kraft der Bachblütenessenzen mit dem angenehmen Geschmack von Kirschpflaume und sind ideal für Menschen, die nach innerer Ruhe und Gelassenheit suchen. Sie wurden in enger Zusammenarbeit mit einem erfahrenen Kompetenzteam entwickelt und stammen aus kontrolliert biologischem Anbau. Diese Pastillen sind vegan, glutenfrei und laktosefrei und unterstützen einen gesunden Lebensstil. Beschreibung: Für Menschen, die nach emotionaler Balance und innerer Ruhe streben. Inhaltsstoffe: Gummi arabicum (Acacia senegalis), Maltit, Sorbit, Wasser, Aromakomplex: Zitronensäure, Aromen, Sucralose, Traubenschalenextrakt, Bachblütenessenzen (0,5%), Pflanzenöl (auf Kokosnussbasis), Zinkcitrat, Nicotinamid, Calcium D-Pantothenat. Nährwerte: Nährstoff pro 6 Pastillen % NRV* Niacin (Vitamin B3) 2,4 mg 15% Zink 1,5 mg 15% Calcium-D-Pantothenat (Vitamin B5) 0,9 mg 15% *NRV = Nährstoffbezugswert Verzehrempfehlung: Nehmen Sie 6 Pastillen über den Tag verteilt ein, um das emotionale Gleichgewicht zu unterstützen. Kann bei übermäßigem Verzehr abführend wirken. Hinweise: Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel stellen keinen Ersatz für eine abwechslungsreiche und ausgewogene Ernährung sowie eine gesunde Lebensweise dar. Aufbewahrung: Außerhalb der Reichweite von kleinen Kindern, kühl, trocken und vor Licht geschützt lagern. Nettofüllmenge: 48 g Hersteller: Lemon Pharma16,39 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
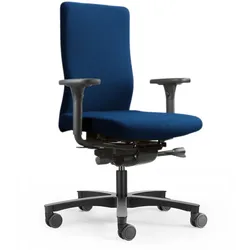
Löffler Bürostuhl Steißbein EntlastungLöffler Steißbeinentlastung ? Bürostuhl mit orthopädischer Speziallösung Der Löffler Bürostuhl mit Steißbein Entlastung verfügt über eine innovative Sitzfläche mit einer gezielten Aussparung für das Steißbein. Dieses einzigartige Sitzkissen reduziert wirksam den Druck auf das Steißbein, was besonders bei längerem Sitzen von Bedeutung ist. Die Aussparung kann sowohl sichtbar als auch diskret unter der Stoffbespannung integriert werden und sorgt in beiden Fällen für eine spürbare Entlastung des Steißbeins. Standardausstattung: + Ergonomischer Bürostuhl. + Synchronmechanik mit Sitztiefenverstellung. + Patentierte ERGO TOP-Technologie. + Rückenlehne Vollpolster. + Ergonomischer Muldensitz mit Steißbeinentlastung. + Rückenlehne in 8 Positionen höhenverstellbar. + Armlehnen optional. + Stufenlose Sitzhöhenverstellung inklusive Sitztiefendämpfung. + Gasfeder in Schwarz. + Fußkreuz Aluminium schwarz. + Universalrollen. + 30 Jahre Löffler-Garantie. Maße: Sitzhöhe: ca. 44-52 cm Sitzbreite: ca. 47 cm Sitztiefe: ca. 47-51 cm Gesamttiefe: ca. 68 cm Gesamtbreite: ca. 68 cm Gesamthöhe: ca. 101-117 cm Höhe der Rückenlehne: ca. 50-57 cm Breite der Rückenlehne: ca. 41 cm Löffler Bürostuhl Steißbein Entlastung Anleitung: Löffler Steißbeinentlastung Bedienungsanleitung Datenblatt LÖFFLER Steißbeinentlastung Lieferung: Der Löffler Bürostuhl Steißbein Entlastung wird komplett montiert ausgeliefert. Die Lieferung erfolgt hinter die erste verschließbare Tür, ebenerdig. Ein Produkt vom führenden deutschen Anbieter.657,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die gängigsten Sicherungsinstrumente zur Absicherung von Krediten und Darlehen?
Die gängigsten Sicherungsinstrumente sind Pfandrechte, Bürgschaften und Sicherungsübereignungen von Vermögensgegenständen. Diese dienen dazu, im Falle eines Zahlungsausfalls des Kreditnehmers die Rückzahlung des Kredits abzusichern. Die Wahl des Sicherungsinstruments hängt von der Bonität des Kreditnehmers und den individuellen Vereinbarungen zwischen den Parteien ab. **
-
Welche Vorteile bietet ein Wertpapierpfand als Absicherung für Kredite und Darlehen?
Ein Wertpapierpfand bietet eine schnelle und unkomplizierte Absicherung für Kredite und Darlehen. Es ermöglicht niedrigere Zinsen und bessere Konditionen für den Kreditnehmer. Im Falle eines Zahlungsausfalls kann der Kreditgeber das Wertpapier verkaufen, um seine Forderungen zu begleichen. **
-
Sind Darlehen Einnahmen?
Sind Darlehen Einnahmen? Diese Frage hängt davon ab, aus welcher Perspektive man sie betrachtet. Wenn man Darlehen als Geld ansieht, das man erhält, könnte man argumentieren, dass es Einnahmen sind. Allerdings sind Darlehen in der Regel Schulden, die zurückgezahlt werden müssen, daher sind sie keine Einnahmen im herkömmlichen Sinne. Es ist wichtig, zwischen Einnahmen und Schulden zu unterscheiden, um eine genaue finanzielle Bilanz zu erstellen. Letztendlich hängt die Antwort auf diese Frage von der Definition von "Einnahmen" ab, die man verwendet. **
-
Sind Darlehen steuerpflichtig?
Sind Darlehen steuerpflichtig? Darlehen selbst sind in der Regel nicht steuerpflichtig, da es sich dabei um eine Schuld handelt, die zurückgezahlt werden muss. Allerdings können Zinsen, die im Rahmen eines Darlehens gezahlt werden, steuerlich absetzbar sein. Es ist wichtig, die steuerlichen Regelungen in Bezug auf Darlehen und Zinsen im jeweiligen Land zu beachten, da diese je nach Gesetzgebung unterschiedlich sein können. Es empfiehlt sich daher, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte korrekt berücksichtigt werden. **
Ähnliche Suchbegriffe für Darlehen
-
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e4/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..5,2 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e6/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..7,8 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,35 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Meister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische QualifikationenMeister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische Qualifikationen , 8. Auflage 2022, Stand 1. Februar 2022 Gesetzessammlung für die handlungsspezifischen Qualifikationen des "Meister für Schutz und Sicherheit". Das Buch beinhaltet alle aktuellen, nach dem Rahmenstoffplan relevanten Gesetze und Verordnungen. Die Gesetzesauszüge wurden auf Aktualität überprüft. U. a. wurden die Neuerungen im Strafgesetzbuch und in der Strafprozessordnung aufgenommen. Ebenfalls wurden weitere Gesetzessauszüge in die Gesetzessammlung eingefügt, die im neuen Rahmenplan genannt sind, wie z. B. das Gesetz zum Schutz von Geschäftsgeheimnissen oder das Gesetz gegen Wettbewerbsbeschränkungen. Da sich diese Gesetzessammlung auf den bloßen Abdruck von Gesetzen und Verordnungen beschränkt und keinerlei Kommentierungen enthält, ist sie als Hilfsmittel in der Prüfung zugelassen. , Nebelscheinwerfer > Beleuchtung , Auflage: 8. Auflage 2022 (Stand Februar 2022), Erscheinungsjahr: 20220216, Produktform: Kartoniert, Titel der Reihe: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen##~Gesetzessammlungen##, Redaktion: Zitzmann, Jörg, Edition: REV, Auflage: 22008, Auflage/Ausgabe: 8. Auflage 2022 (Stand Februar 2022), Seitenzahl/Blattzahl: 306, Keyword: Bewachungsverordnung; DGUV Vorschrift 23; Gesetzessammlung; Gewerbeordnung; MSS; Meister für Schutz und Sicherheit; Werkschutzmeister, Fachschema: Jura~Recht / Jura~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sicherheitsdienst~Sicherheitsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Region: Deutschland, Sprache: Deutsch, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Bildungszweck: Lehrbuch, Skript, Interesse Alter: empfohlenes Alter: ab 17 Jahren, Altersempfehlung / Lesealter: 18, ab Alter: 17, Imprint-Titels: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung. GmbH, Länge: 206, Breite: 145, Höhe: 23, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2258042, Vorgänger EAN: 9783961551750 9783961550524 9783943370829 9783943370515 9783943370331, Alternatives Format EAN: 9783961551910, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Leasing ein Darlehen?
Ist Leasing ein Darlehen? Diese Frage ist nicht ganz einfach zu beantworten, da Leasing und Darlehen zwei verschiedene Finanzierungsmethoden sind. Beim Leasing wird ein Vermögenswert gemietet, während bei einem Darlehen Geld geliehen wird. Beim Leasing zahlt man in der Regel regelmäßige Raten für die Nutzung des Vermögenswerts, während bei einem Darlehen der geliehene Betrag plus Zinsen zurückgezahlt werden müssen. Letztendlich hängt es von der spezifischen Vereinbarung ab, ob Leasing als Darlehen betrachtet werden kann. **
-
Ist Mietkauf ein Darlehen?
Mietkauf ist im Grunde genommen kein Darlehen, da es sich um eine spezielle Form des Erwerbs von Wohneigentum handelt. Beim Mietkauf wird ein Vertrag abgeschlossen, bei dem der Käufer das Objekt zunächst mietet und nach einer bestimmten Laufzeit die Möglichkeit hat, es zu einem vorher festgelegten Preis zu erwerben. Im Gegensatz zu einem Darlehen, bei dem Geld geliehen wird, um ein Objekt zu kaufen, handelt es sich beim Mietkauf um eine direkte Vereinbarung über den Kauf des Objekts nach einer Mietphase. Dennoch gibt es gewisse Ähnlichkeiten, da beide Finanzierungsmethoden den Erwerb von Wohneigentum ermöglichen. Letztendlich hängt es von den vertraglichen Vereinbarungen und den jeweiligen rechtlichen Bestimmungen ab, ob ein Mietkauf als Darlehen betrachtet wird. **
-
Wie werden Darlehen gebucht?
Darlehen werden in der Buchhaltung als Verbindlichkeiten auf der Passivseite der Bilanz verbucht. Dabei wird der Darlehensbetrag als Kreditoren oder Darlehensverbindlichkeiten erfasst. Die Zinsen für das Darlehen werden als Aufwand in der Gewinn- und Verlustrechnung verbucht. Die Tilgung des Darlehens wird als Reduzierung der Verbindlichkeiten gebucht. Es ist wichtig, alle Transaktionen im Zusammenhang mit dem Darlehen sorgfältig zu dokumentieren und zu verfolgen, um eine genaue Buchführung sicherzustellen. **
-
Was ist ein Darlehen?
Ein Darlehen ist eine finanzielle Vereinbarung zwischen zwei Parteien, bei der eine Partei (der Kreditgeber) einer anderen Partei (dem Kreditnehmer) Geld leiht. Der Kreditnehmer verpflichtet sich, das geliehene Geld zu einem bestimmten Zeitpunkt zurückzuzahlen und in der Regel Zinsen auf den geliehenen Betrag zu zahlen. Darlehen werden häufig für den Kauf von Immobilien, Fahrzeugen oder anderen größeren Anschaffungen verwendet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.