Domain notf.de kaufen?
Wir ziehen mit dem Projekt
notf.de um.
Sind Sie am Kauf der Domain
notf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain notf.de kaufen?
Wer zahlt Kapitalertragsteuer?
Die Kapitalertragsteuer wird von natürlichen Personen gezahlt, die Kapitalerträge erzielen. Dazu gehören beispielsweise Zinserträge, Dividenden oder Kursgewinne aus Wertpapiergeschäften. Die Bank oder das Finanzinstitut, bei dem die Kapitalerträge erzielt werden, führt die Kapitalertragsteuer direkt an das Finanzamt ab. In der Regel beträgt der Steuersatz 25%, kann aber je nach Art der Kapitalerträge variieren. Es gibt auch Freibeträge und Freistellungsaufträge, die es ermöglichen, einen Teil der Kapitalerträge steuerfrei zu behalten. **
Wie funktioniert Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Steuer beträgt in der Regel 25% der Kapitalerträge, kann aber je nach individuellem Steuersatz variieren. Steuerpflichtige können jedoch eine Nichtveranlagungsbescheinigung beantragen, um von der Kapitalertragsteuer befreit zu werden. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eine Doppelbesteuerung zu vermeiden. **

Ähnliche Suchbegriffe für Kapitalertragsteuer
Top-Angebote
Produkte zum Begriff Kapitalertragsteuer:
-
Armut und Fürsorge in Basel, FachbücherDas Buch beleuchtet einen bisher wenig beachteten Aspekt der Basler Stadtgeschichte. Es trägt die Erkenntnisse der Armutsforschung zu einem eindrücklichen Gesamtbild zusammen, das die grossen historischen Linien nachzeichnet und sich gleichzeitig in die kleinen Geschichten vertieft. Armut ist eine relative, in wirtschaftliche und soziale, kulturelle und politische Zusammenhänge eingebettete Erscheinung. Die Auseinandersetzung mit Armutsproblemen sensibilisiert für gesellschaftliche Ordnungsmodelle im historischen Wandel.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fachkraft/Servicekraft für Schutz und Sicherheit - Betriebswirtschaftliche Grundlagen, Fachbücher von Dieter KaiserDas Fachbuch "Fachkraft/Servicekraft für Schutz und Sicherheit - Betriebswirtschaftliche Grundlagen" bietet eine fundierte Einführung in die wesentlichen betriebswirtschaftlichen und rechtlichen Kenntnisse, die für die Ausbildung in der Sicherheitsbranche erforderlich sind. Verfasst von Dieter Kaiser, behandelt das Buch zentrale Themen wie Wirtschaftsordnungen, Produktionsfaktoren und die Grundlagen des betriebswirtschaftlichen Handelns. Die 4. Auflage ist auf dem neuesten Stand und ermöglicht den Auszubildenden einen klaren und verständlichen Zugang zu den relevanten Inhalten. Die strukturierte Gliederung und das Kapitelregister am Seitenrand erleichtern das Lernen und das Verständnis wirtschaftlicher Zusammenhänge. Arbeitgeber in der Sicherheitswirtschaft legen grossen Wert auf betriebswirtschaftliches Wissen, um Veränderungen frühzeitig zu erkennen und betriebliche Abläufe entsprechend anzupassen. Dieses Buch ist somit ein unverzichtbares Hilfsmittel für alle, die in diesem Bereich tätig werden möchten.32,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meister für Schutz und Sicherheit Gesetzessammlung – Handlungsspezifische Qualifikationen, Fachbücher von Jörg Zitzmann8. Auflage 2022, Stand 1. Februar 2022. Gesetzessammlung für die handlungsspezifischen Qualifikationen des Meister für Schutz und Sicherheit. Das Buch beinhaltet alle aktuellen, nach dem Rahmenstoffplan relevanten Gesetze und Verordnungen. Die Gesetzesauszüge wurden auf Aktualität überprüft. Unter anderem wurden die Neuerungen im Strafgesetzbuch und in der Strafprozessordnung aufgenommen. Ebenfalls wurden weitere Gesetzessauszüge in die Gesetzessammlung eingefügt, die im neuen Rahmenplan genannt sind, wie zum Beispiel das Gesetz zum Schutz von Geschäftsgeheimnissen oder das Gesetz gegen Wettbewerbsbeschränkungen. Da sich diese Gesetzessammlung auf den blossen Abdruck von Gesetzen und Verordnungen beschränkt und keinerlei Kommentierungen enthält, ist sie als Hilfsmittel in der Prüfung zugelassen.25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
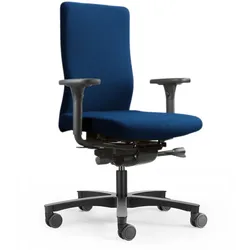
Löffler Bürostuhl Steißbein EntlastungLöffler Steißbeinentlastung ? Bürostuhl mit orthopädischer Speziallösung Der Löffler Bürostuhl mit Steißbein Entlastung verfügt über eine innovative Sitzfläche mit einer gezielten Aussparung für das Steißbein. Dieses einzigartige Sitzkissen reduziert wirksam den Druck auf das Steißbein, was besonders bei längerem Sitzen von Bedeutung ist. Die Aussparung kann sowohl sichtbar als auch diskret unter der Stoffbespannung integriert werden und sorgt in beiden Fällen für eine spürbare Entlastung des Steißbeins. Standardausstattung: + Ergonomischer Bürostuhl. + Synchronmechanik mit Sitztiefenverstellung. + Patentierte ERGO TOP-Technologie. + Rückenlehne Vollpolster. + Ergonomischer Muldensitz mit Steißbeinentlastung. + Rückenlehne in 8 Positionen höhenverstellbar. + Armlehnen optional. + Stufenlose Sitzhöhenverstellung inklusive Sitztiefendämpfung. + Gasfeder in Schwarz. + Fußkreuz Aluminium schwarz. + Universalrollen. + 30 Jahre Löffler-Garantie. Maße: Sitzhöhe: ca. 44-52 cm Sitzbreite: ca. 47 cm Sitztiefe: ca. 47-51 cm Gesamttiefe: ca. 68 cm Gesamtbreite: ca. 68 cm Gesamthöhe: ca. 101-117 cm Höhe der Rückenlehne: ca. 50-57 cm Breite der Rückenlehne: ca. 41 cm Löffler Bürostuhl Steißbein Entlastung Anleitung: Löffler Steißbeinentlastung Bedienungsanleitung Datenblatt LÖFFLER Steißbeinentlastung Lieferung: Der Löffler Bürostuhl Steißbein Entlastung wird komplett montiert ausgeliefert. Die Lieferung erfolgt hinter die erste verschließbare Tür, ebenerdig. Ein Produkt vom führenden deutschen Anbieter.657,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wird Kapitalertragsteuer abgeführt?
Die Kapitalertragsteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. Dies geschieht in der Regel direkt bei der Auszahlung der Erträge. Die Banken behalten die Steuer ein und führen sie an das Finanzamt ab. Anleger müssen daher in der Regel keine zusätzlichen Schritte unternehmen, um die Kapitalertragsteuer zu bezahlen. Es gibt jedoch auch Ausnahmen, bei denen Anleger die Steuer selbst in ihrer Steuererklärung angeben und abführen müssen. In diesen Fällen sollten sich Anleger an einen Steuerberater oder das Finanzamt wenden, um sicherzustellen, dass die Steuer korrekt abgeführt wird. **
-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
-
Wird Kapitalertragsteuer automatisch abgeführt?
Wird Kapitalertragsteuer automatisch abgeführt? Die Kapitalertragsteuer wird in der Regel automatisch von Banken, Versicherungen oder Investmentgesellschaften abgeführt, wenn sie Kapitalerträge an den Kunden auszahlen. Dies betrifft beispielsweise Zinsen, Dividenden oder Kursgewinne. Der abgeführte Betrag wird direkt an das Finanzamt überwiesen. Es ist jedoch wichtig, die abgeführte Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eventuelle Steuervorteile geltend zu machen oder eine Rückerstattung zu erhalten. Es kann auch vorkommen, dass die Kapitalertragsteuer nicht automatisch abgeführt wird, zum Beispiel bei ausländischen Kapitalerträgen oder bestimmten Wertpapiergeschäften. In solchen Fällen ist es wichtig, sich selbstständig um die Abführung der Steuer zu kümmern. **
-
Wann wird Kapitalertragsteuer fällig?
Die Kapitalertragsteuer wird fällig, wenn Gewinne aus Kapitalanlagen erzielt werden, wie beispielsweise Zinsen, Dividenden oder Kursgewinne. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent, kann aber je nach individueller Situation variieren. Es gibt auch Freibeträge und Möglichkeiten zur Befreiung von der Kapitalertragsteuer, die in bestimmten Fällen genutzt werden können. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben und gegebenenfalls zu verrechnen. **

Was ist die Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird in Deutschland auf bestimmte Kapitaleinkünfte von Privatpersonen und Unternehmen erhoben. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25%, kann aber je nach Art des Kapitalertrags und individueller Situation variieren. Die Steuer wird in der Regel direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Es gibt jedoch auch Möglichkeiten, die Kapitalertragsteuer durch Freistellungsaufträge oder Verlustverrechnung zu optimieren. **
Was unterliegt der Kapitalertragsteuer?
Die Kapitalertragsteuer unterliegt in Deutschland sämtlichen Einkünften aus Kapitalvermögen, wie beispielsweise Zinsen, Dividenden oder Kursgewinnen. Auch Gewinne aus Wertpapiergeschäften und bestimmte Versicherungsleistungen sind steuerpflichtig. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Möglichkeiten zur Steueroptimierung, die genutzt werden können, um die Steuerlast zu reduzieren. Insgesamt dient die Kapitalertragsteuer der Besteuerung von Einkünften, die aus dem Besitz von Kapitalvermögen erzielt werden. **
Top-Angebote
Produkte zum Begriff Kapitalertragsteuer:
-
Bachblueten Notf Plus No39 x2 2x50 g PastillenNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise.Set enthält2x N°39 Emergency plus Pastillen 50 gNahrungsergänzungsmittel sind kein Ersatz für eine abwechslungsreiche und ausgewogene Ernährung und eine gesunde Lebensweise. Lemon Pharma N°39 Bachblüten Emergency+ Pastille Die Original Bachblüten N°39 Pastillen Emergency+ bieten natürliche Unterstützung für emotionalen Ausgleich in stressigen Situationen. Diese Pastillen kombinieren die Kraft der Bachblütenessenzen mit dem angenehmen Geschmack von Kirschpflaume und sind ideal für Menschen, die nach innerer Ruhe und Gelassenheit suchen. Sie wurden in enger Zusammenarbeit mit einem erfahrenen Kompetenzteam entwickelt und stammen aus kontrolliert biologischem Anbau. Diese Pastillen sind vegan, glutenfrei und laktosefrei und unterstützen einen gesunden Lebensstil. Beschreibung: Für Menschen, die nach emotionaler Balance und innerer Ruhe streben. Inhaltsstoffe: Gummi arabicum (Acacia senegalis), Maltit, Sorbit, Wasser, Aromakomplex: Zitronensäure, Aromen, Sucralose, Traubenschalenextrakt, Bachblütenessenzen (0,5%), Pflanzenöl (auf Kokosnussbasis), Zinkcitrat, Nicotinamid, Calcium D-Pantothenat. Nährwerte: Nährstoff pro 6 Pastillen % NRV* Niacin (Vitamin B3) 2,4 mg 15% Zink 1,5 mg 15% Calcium-D-Pantothenat (Vitamin B5) 0,9 mg 15% *NRV = Nährstoffbezugswert Verzehrempfehlung: Nehmen Sie 6 Pastillen über den Tag verteilt ein, um das emotionale Gleichgewicht zu unterstützen. Kann bei übermäßigem Verzehr abführend wirken. Hinweise: Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel stellen keinen Ersatz für eine abwechslungsreiche und ausgewogene Ernährung sowie eine gesunde Lebensweise dar. Aufbewahrung: Außerhalb der Reichweite von kleinen Kindern, kühl, trocken und vor Licht geschützt lagern. Nettofüllmenge: 48 g Hersteller: Lemon Pharma16,39 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Lernkarten Paket Fachkraft für Schutz und Sicherheit, Schulbücher von Princoso GmbHLernkarten Paket Fachkraft für Schutz und Sicherheit Erfolgreiches Lernen für die Abschlussprüfung mit unserem Lernkarten Paket Fachkraft für Schutz und Sicherheit. Der Klassiker! Mit wichtigem Prüfungswissen vollgepackte Lernkarten für Auszubildende. Mit der bewährten Lernkartei-Methode lernen Schüler und Studenten seit Jahrzehnten sehr erfolgreich. Der Stoff wird durch regelmässige Wiederholung sicher im Gedächtnis gespeichert. Jede Lernkarte ist vollgepackt mit Prüfungswissen Fachkraft für Schutz und Sicherheit. - Fachkraft für Schutz und Sicherheit - 10,5 x 7 cm - Prüfungsvorbereitung - Basis-Lernkarten und Sachkunde Vorne steht die prüfungsnahe Frage. Auf der Rückseite die kompakte Antwort. Mit diesem hilfreichen Paket aus 656 Lernkarten im praktischen Format 10,5 x 7 cm erhalten Berufsschüler einen gesunden Mix aus dem IHK-Prüfungskatalog. Das bedeutet im Klartext: Es ist nur Stoff drin, der für die Abschlussprüfung wichtig ist. Nicht umsonst erfreuen sich Lernkarten seit Jahrzehnten grosser Beliebtheit bei Jung und Alt. Denn durch das erfolgreiche Lernkarten-System werden schnelle und einfache Lernerfolge erzielt.57,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Armut und Fürsorge in Basel, FachbücherDas Buch beleuchtet einen bisher wenig beachteten Aspekt der Basler Stadtgeschichte. Es trägt die Erkenntnisse der Armutsforschung zu einem eindrücklichen Gesamtbild zusammen, das die grossen historischen Linien nachzeichnet und sich gleichzeitig in die kleinen Geschichten vertieft. Armut ist eine relative, in wirtschaftliche und soziale, kulturelle und politische Zusammenhänge eingebettete Erscheinung. Die Auseinandersetzung mit Armutsproblemen sensibilisiert für gesellschaftliche Ordnungsmodelle im historischen Wandel.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fachkraft/Servicekraft für Schutz und Sicherheit - Betriebswirtschaftliche Grundlagen, Fachbücher von Dieter KaiserDas Fachbuch "Fachkraft/Servicekraft für Schutz und Sicherheit - Betriebswirtschaftliche Grundlagen" bietet eine fundierte Einführung in die wesentlichen betriebswirtschaftlichen und rechtlichen Kenntnisse, die für die Ausbildung in der Sicherheitsbranche erforderlich sind. Verfasst von Dieter Kaiser, behandelt das Buch zentrale Themen wie Wirtschaftsordnungen, Produktionsfaktoren und die Grundlagen des betriebswirtschaftlichen Handelns. Die 4. Auflage ist auf dem neuesten Stand und ermöglicht den Auszubildenden einen klaren und verständlichen Zugang zu den relevanten Inhalten. Die strukturierte Gliederung und das Kapitelregister am Seitenrand erleichtern das Lernen und das Verständnis wirtschaftlicher Zusammenhänge. Arbeitgeber in der Sicherheitswirtschaft legen grossen Wert auf betriebswirtschaftliches Wissen, um Veränderungen frühzeitig zu erkennen und betriebliche Abläufe entsprechend anzupassen. Dieses Buch ist somit ein unverzichtbares Hilfsmittel für alle, die in diesem Bereich tätig werden möchten.32,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Kapitalertragsteuer?
Die Kapitalertragsteuer wird von natürlichen Personen gezahlt, die Kapitalerträge erzielen. Dazu gehören beispielsweise Zinserträge, Dividenden oder Kursgewinne aus Wertpapiergeschäften. Die Bank oder das Finanzinstitut, bei dem die Kapitalerträge erzielt werden, führt die Kapitalertragsteuer direkt an das Finanzamt ab. In der Regel beträgt der Steuersatz 25%, kann aber je nach Art der Kapitalerträge variieren. Es gibt auch Freibeträge und Freistellungsaufträge, die es ermöglichen, einen Teil der Kapitalerträge steuerfrei zu behalten. **
-
Wie funktioniert Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Steuer beträgt in der Regel 25% der Kapitalerträge, kann aber je nach individuellem Steuersatz variieren. Steuerpflichtige können jedoch eine Nichtveranlagungsbescheinigung beantragen, um von der Kapitalertragsteuer befreit zu werden. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eine Doppelbesteuerung zu vermeiden. **
-
Wie wird Kapitalertragsteuer abgeführt?
Die Kapitalertragsteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. Dies geschieht in der Regel direkt bei der Auszahlung der Erträge. Die Banken behalten die Steuer ein und führen sie an das Finanzamt ab. Anleger müssen daher in der Regel keine zusätzlichen Schritte unternehmen, um die Kapitalertragsteuer zu bezahlen. Es gibt jedoch auch Ausnahmen, bei denen Anleger die Steuer selbst in ihrer Steuererklärung angeben und abführen müssen. In diesen Fällen sollten sich Anleger an einen Steuerberater oder das Finanzamt wenden, um sicherzustellen, dass die Steuer korrekt abgeführt wird. **
-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
Ähnliche Suchbegriffe für Kapitalertragsteuer
-
Meister für Schutz und Sicherheit Gesetzessammlung – Handlungsspezifische Qualifikationen, Fachbücher von Jörg Zitzmann8. Auflage 2022, Stand 1. Februar 2022. Gesetzessammlung für die handlungsspezifischen Qualifikationen des Meister für Schutz und Sicherheit. Das Buch beinhaltet alle aktuellen, nach dem Rahmenstoffplan relevanten Gesetze und Verordnungen. Die Gesetzesauszüge wurden auf Aktualität überprüft. Unter anderem wurden die Neuerungen im Strafgesetzbuch und in der Strafprozessordnung aufgenommen. Ebenfalls wurden weitere Gesetzessauszüge in die Gesetzessammlung eingefügt, die im neuen Rahmenplan genannt sind, wie zum Beispiel das Gesetz zum Schutz von Geschäftsgeheimnissen oder das Gesetz gegen Wettbewerbsbeschränkungen. Da sich diese Gesetzessammlung auf den blossen Abdruck von Gesetzen und Verordnungen beschränkt und keinerlei Kommentierungen enthält, ist sie als Hilfsmittel in der Prüfung zugelassen.25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Löffler Bürostuhl Steißbein EntlastungLöffler Steißbeinentlastung ? Bürostuhl mit orthopädischer Speziallösung Der Löffler Bürostuhl mit Steißbein Entlastung verfügt über eine innovative Sitzfläche mit einer gezielten Aussparung für das Steißbein. Dieses einzigartige Sitzkissen reduziert wirksam den Druck auf das Steißbein, was besonders bei längerem Sitzen von Bedeutung ist. Die Aussparung kann sowohl sichtbar als auch diskret unter der Stoffbespannung integriert werden und sorgt in beiden Fällen für eine spürbare Entlastung des Steißbeins. Standardausstattung: + Ergonomischer Bürostuhl. + Synchronmechanik mit Sitztiefenverstellung. + Patentierte ERGO TOP-Technologie. + Rückenlehne Vollpolster. + Ergonomischer Muldensitz mit Steißbeinentlastung. + Rückenlehne in 8 Positionen höhenverstellbar. + Armlehnen optional. + Stufenlose Sitzhöhenverstellung inklusive Sitztiefendämpfung. + Gasfeder in Schwarz. + Fußkreuz Aluminium schwarz. + Universalrollen. + 30 Jahre Löffler-Garantie. Maße: Sitzhöhe: ca. 44-52 cm Sitzbreite: ca. 47 cm Sitztiefe: ca. 47-51 cm Gesamttiefe: ca. 68 cm Gesamtbreite: ca. 68 cm Gesamthöhe: ca. 101-117 cm Höhe der Rückenlehne: ca. 50-57 cm Breite der Rückenlehne: ca. 41 cm Löffler Bürostuhl Steißbein Entlastung Anleitung: Löffler Steißbeinentlastung Bedienungsanleitung Datenblatt LÖFFLER Steißbeinentlastung Lieferung: Der Löffler Bürostuhl Steißbein Entlastung wird komplett montiert ausgeliefert. Die Lieferung erfolgt hinter die erste verschließbare Tür, ebenerdig. Ein Produkt vom führenden deutschen Anbieter.657,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische QualifikationenMeister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische Qualifikationen , 8. Auflage 2022, Stand 1. Februar 2022 Gesetzessammlung für die handlungsspezifischen Qualifikationen des "Meister für Schutz und Sicherheit". Das Buch beinhaltet alle aktuellen, nach dem Rahmenstoffplan relevanten Gesetze und Verordnungen. Die Gesetzesauszüge wurden auf Aktualität überprüft. U. a. wurden die Neuerungen im Strafgesetzbuch und in der Strafprozessordnung aufgenommen. Ebenfalls wurden weitere Gesetzessauszüge in die Gesetzessammlung eingefügt, die im neuen Rahmenplan genannt sind, wie z. B. das Gesetz zum Schutz von Geschäftsgeheimnissen oder das Gesetz gegen Wettbewerbsbeschränkungen. Da sich diese Gesetzessammlung auf den bloßen Abdruck von Gesetzen und Verordnungen beschränkt und keinerlei Kommentierungen enthält, ist sie als Hilfsmittel in der Prüfung zugelassen. , Nebelscheinwerfer > Beleuchtung , Auflage: 8. Auflage 2022 (Stand Februar 2022), Erscheinungsjahr: 20220216, Produktform: Kartoniert, Titel der Reihe: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen##~Gesetzessammlungen##, Redaktion: Zitzmann, Jörg, Edition: REV, Auflage: 22008, Auflage/Ausgabe: 8. Auflage 2022 (Stand Februar 2022), Seitenzahl/Blattzahl: 306, Keyword: Bewachungsverordnung; DGUV Vorschrift 23; Gesetzessammlung; Gewerbeordnung; MSS; Meister für Schutz und Sicherheit; Werkschutzmeister, Fachschema: Jura~Recht / Jura~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sicherheitsdienst~Sicherheitsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Region: Deutschland, Sprache: Deutsch, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Bildungszweck: Lehrbuch, Skript, Interesse Alter: empfohlenes Alter: ab 17 Jahren, Altersempfehlung / Lesealter: 18, ab Alter: 17, Imprint-Titels: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung. GmbH, Länge: 206, Breite: 145, Höhe: 23, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2258042, Vorgänger EAN: 9783961551750 9783961550524 9783943370829 9783943370515 9783943370331, Alternatives Format EAN: 9783961551910, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Kapitalertragsteuer automatisch abgeführt?
Wird Kapitalertragsteuer automatisch abgeführt? Die Kapitalertragsteuer wird in der Regel automatisch von Banken, Versicherungen oder Investmentgesellschaften abgeführt, wenn sie Kapitalerträge an den Kunden auszahlen. Dies betrifft beispielsweise Zinsen, Dividenden oder Kursgewinne. Der abgeführte Betrag wird direkt an das Finanzamt überwiesen. Es ist jedoch wichtig, die abgeführte Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eventuelle Steuervorteile geltend zu machen oder eine Rückerstattung zu erhalten. Es kann auch vorkommen, dass die Kapitalertragsteuer nicht automatisch abgeführt wird, zum Beispiel bei ausländischen Kapitalerträgen oder bestimmten Wertpapiergeschäften. In solchen Fällen ist es wichtig, sich selbstständig um die Abführung der Steuer zu kümmern. **
-
Wann wird Kapitalertragsteuer fällig?
Die Kapitalertragsteuer wird fällig, wenn Gewinne aus Kapitalanlagen erzielt werden, wie beispielsweise Zinsen, Dividenden oder Kursgewinne. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent, kann aber je nach individueller Situation variieren. Es gibt auch Freibeträge und Möglichkeiten zur Befreiung von der Kapitalertragsteuer, die in bestimmten Fällen genutzt werden können. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben und gegebenenfalls zu verrechnen. **
-
Was ist die Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird in Deutschland auf bestimmte Kapitaleinkünfte von Privatpersonen und Unternehmen erhoben. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25%, kann aber je nach Art des Kapitalertrags und individueller Situation variieren. Die Steuer wird in der Regel direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Es gibt jedoch auch Möglichkeiten, die Kapitalertragsteuer durch Freistellungsaufträge oder Verlustverrechnung zu optimieren. **
-
Was unterliegt der Kapitalertragsteuer?
Die Kapitalertragsteuer unterliegt in Deutschland sämtlichen Einkünften aus Kapitalvermögen, wie beispielsweise Zinsen, Dividenden oder Kursgewinnen. Auch Gewinne aus Wertpapiergeschäften und bestimmte Versicherungsleistungen sind steuerpflichtig. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Möglichkeiten zur Steueroptimierung, die genutzt werden können, um die Steuerlast zu reduzieren. Insgesamt dient die Kapitalertragsteuer der Besteuerung von Einkünften, die aus dem Besitz von Kapitalvermögen erzielt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.